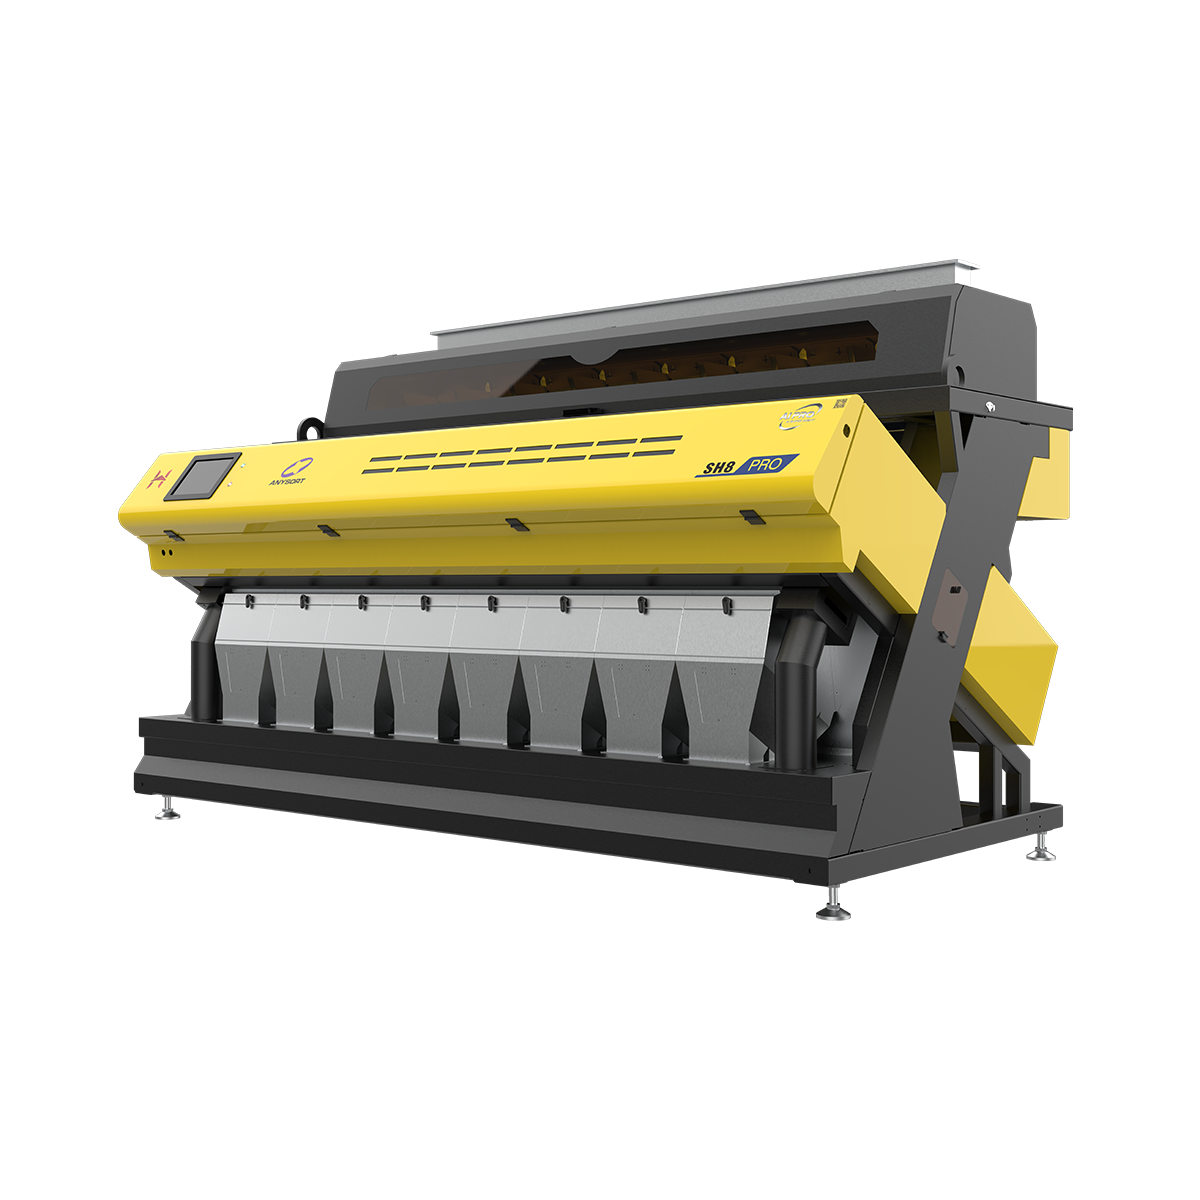
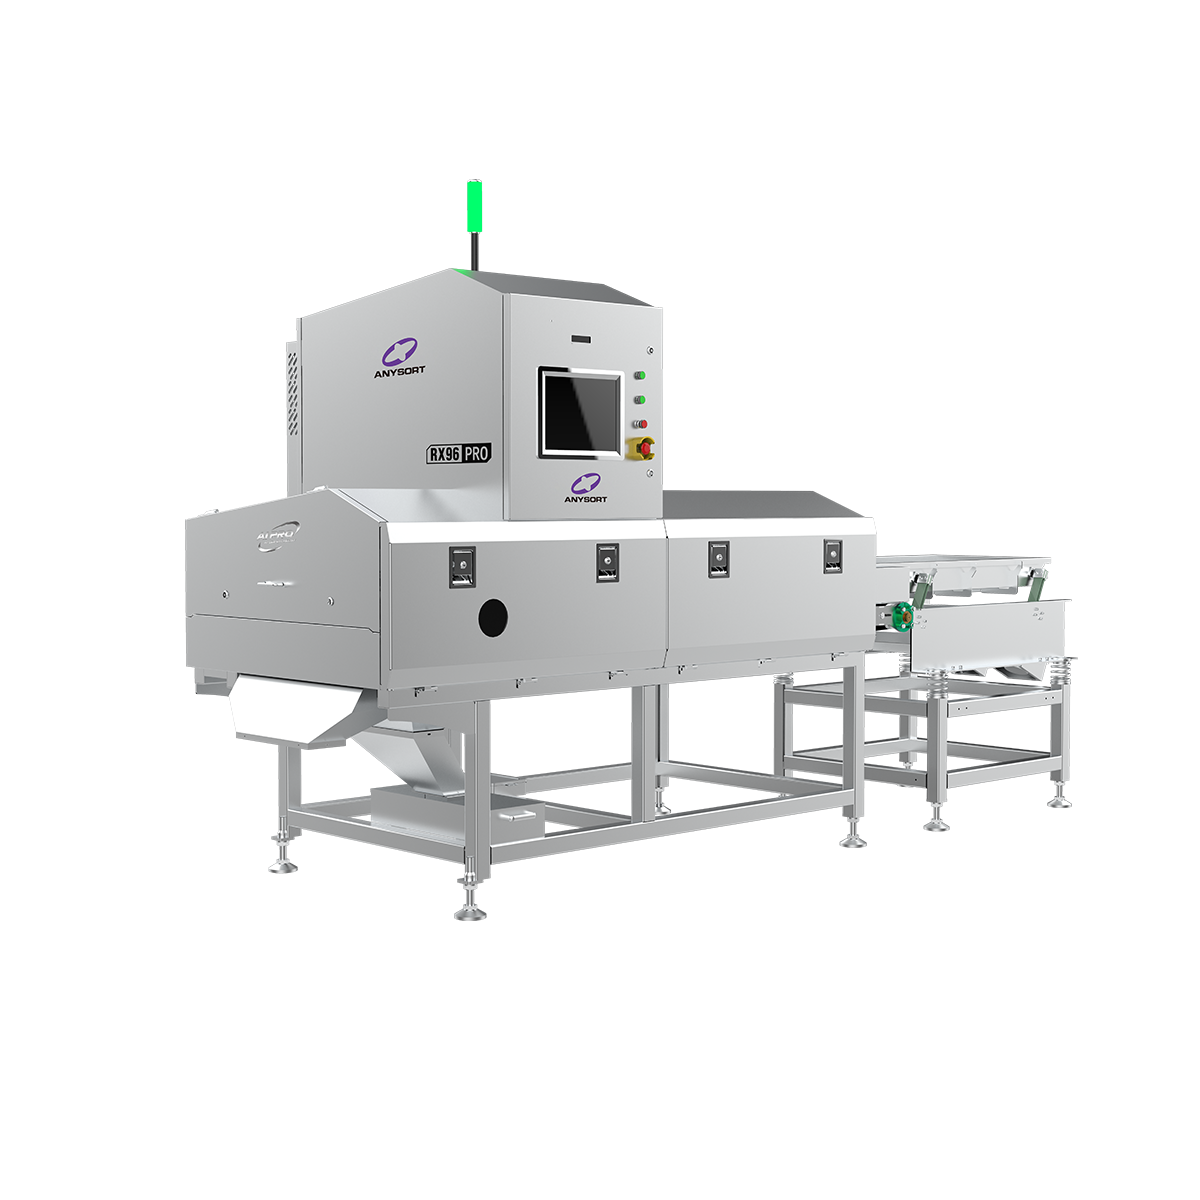
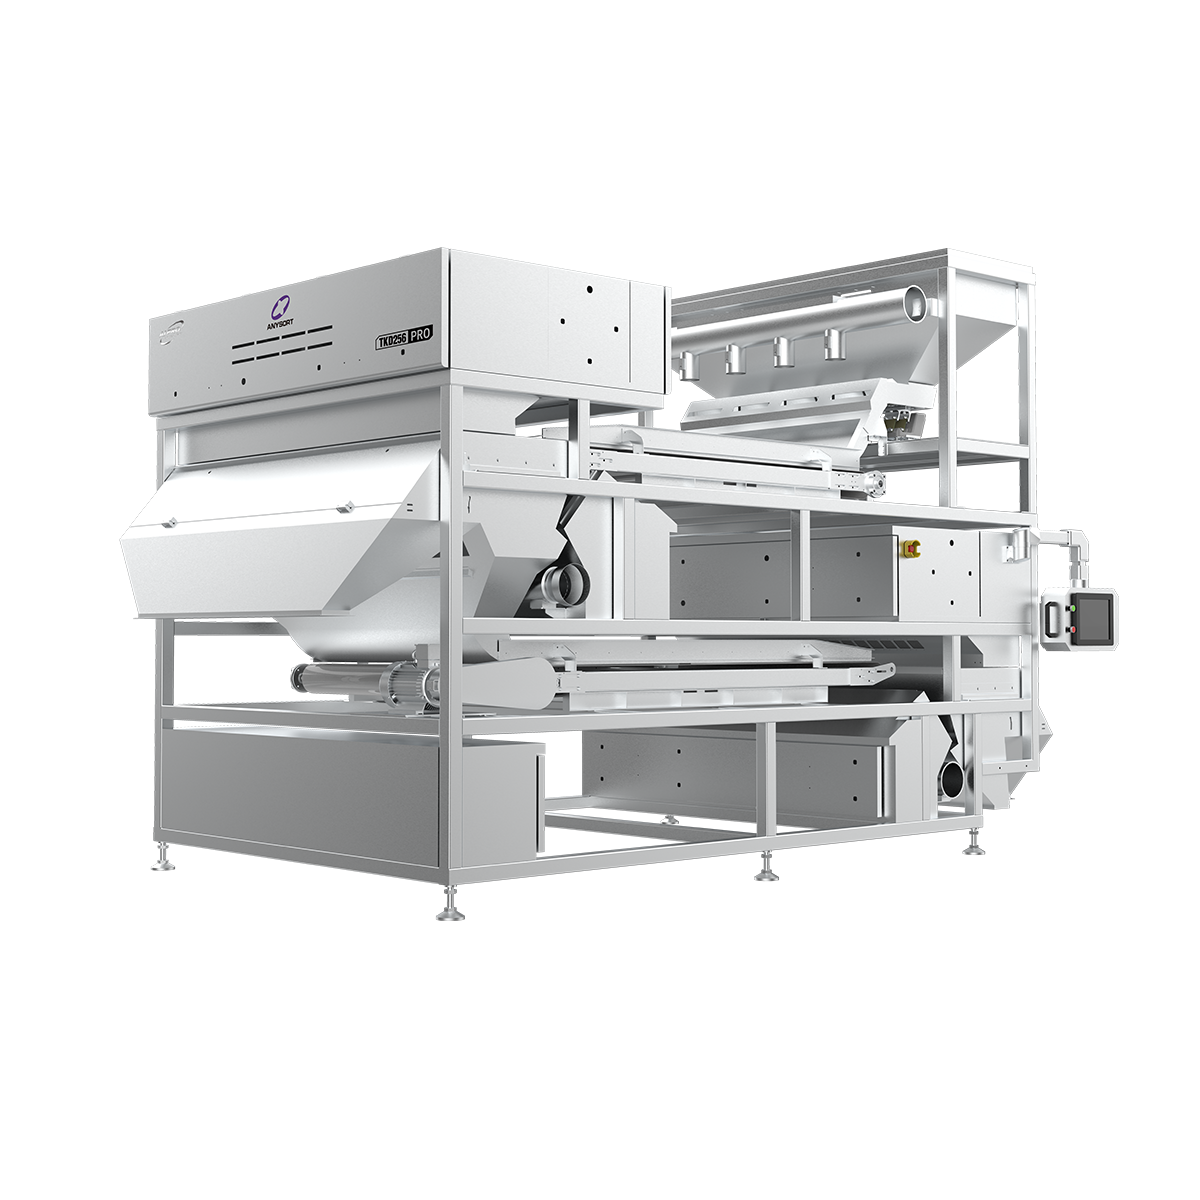
prijs van rijstsorteermachine
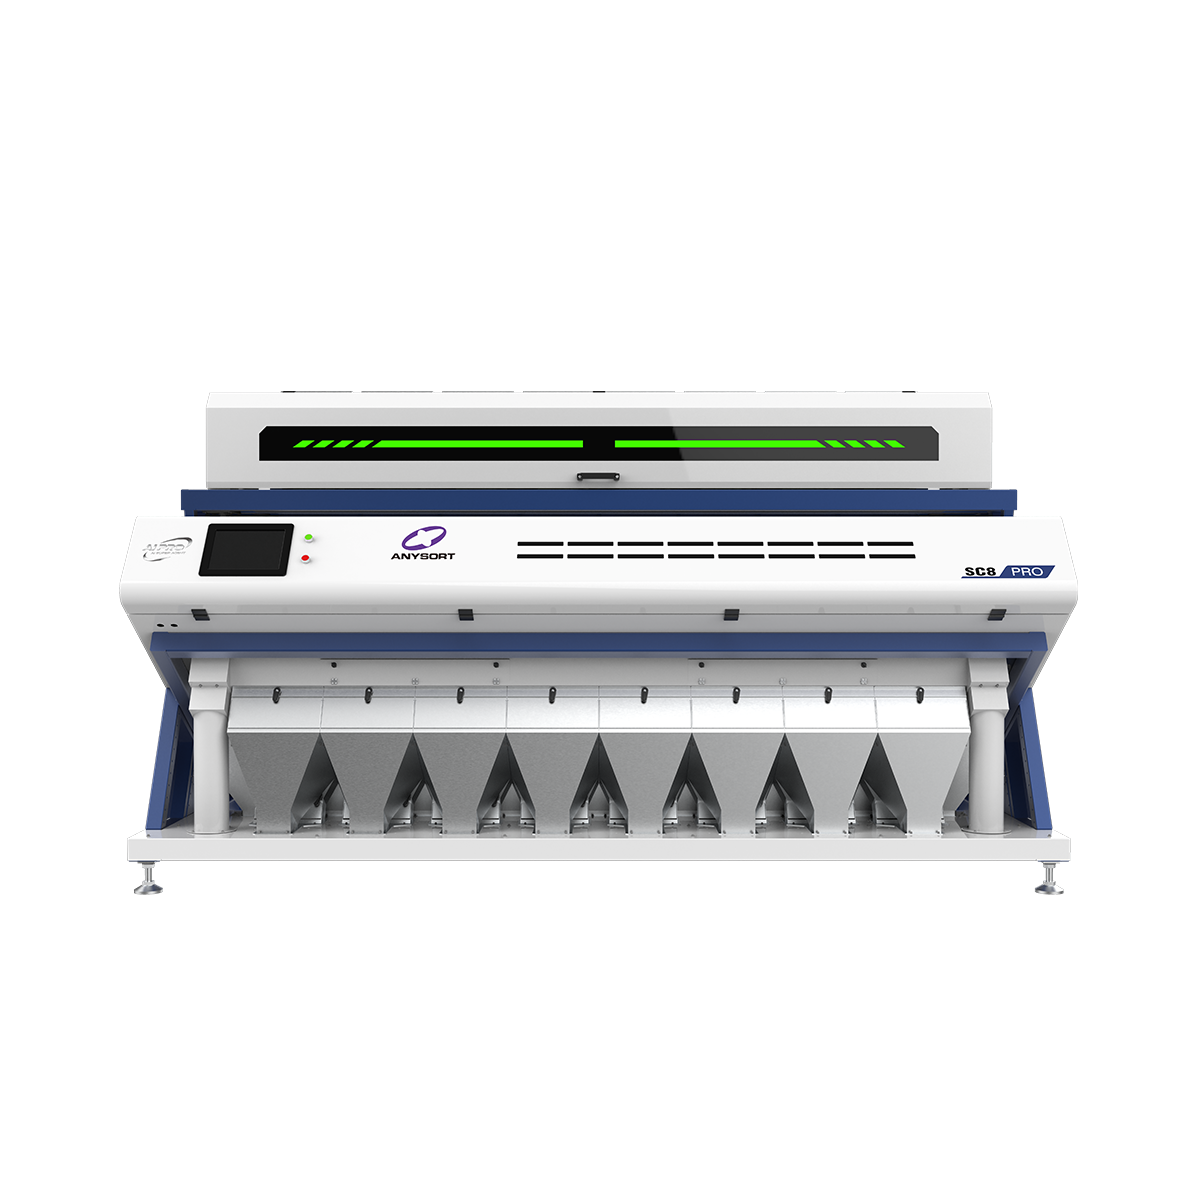
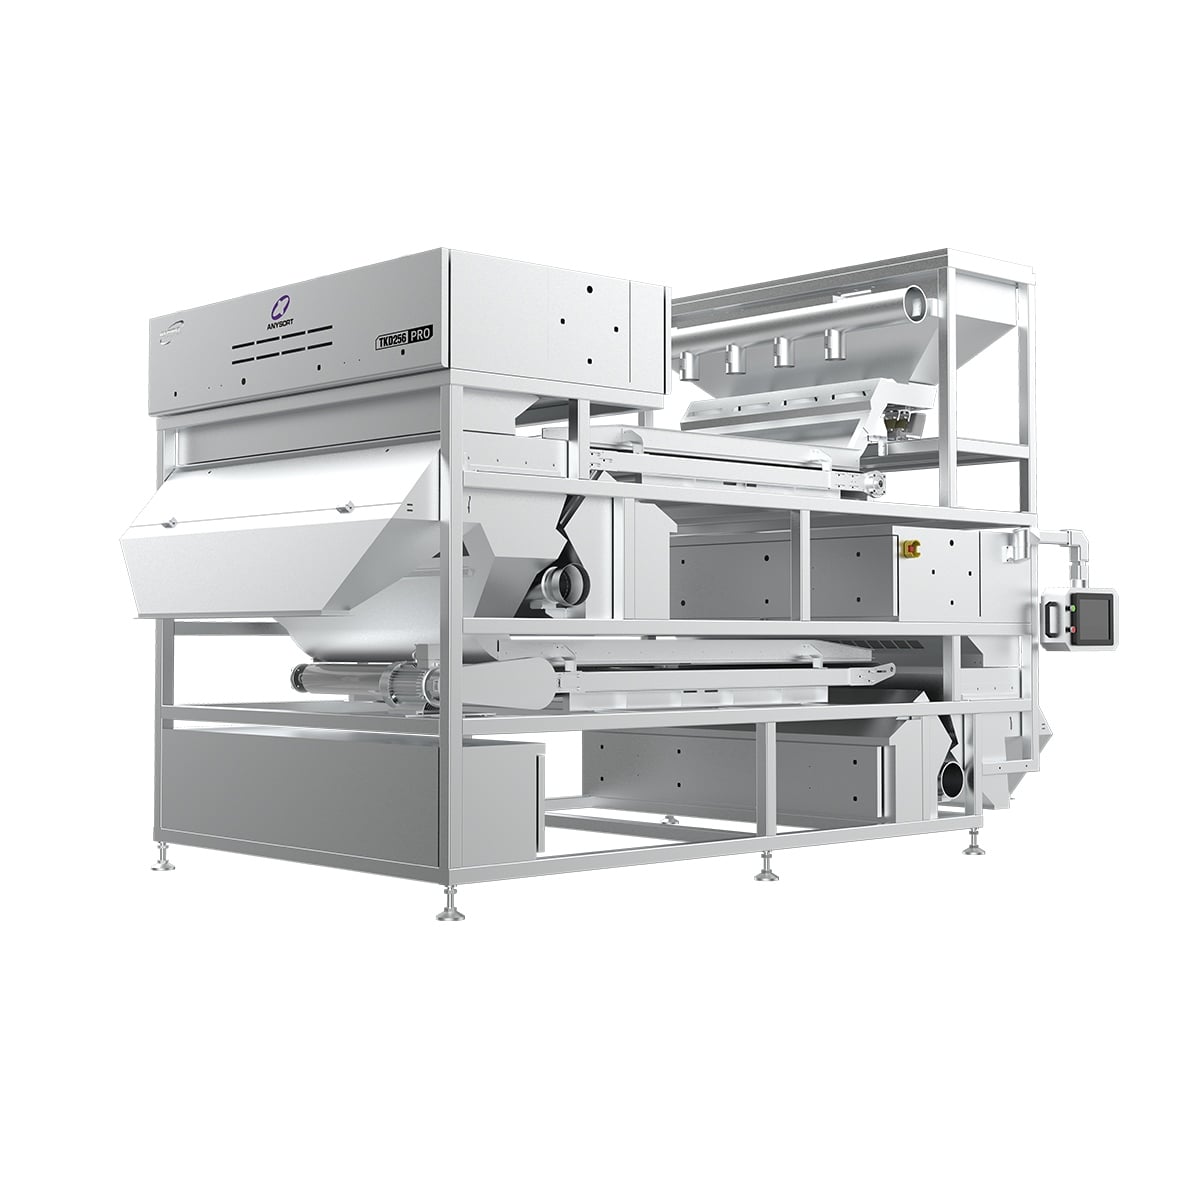
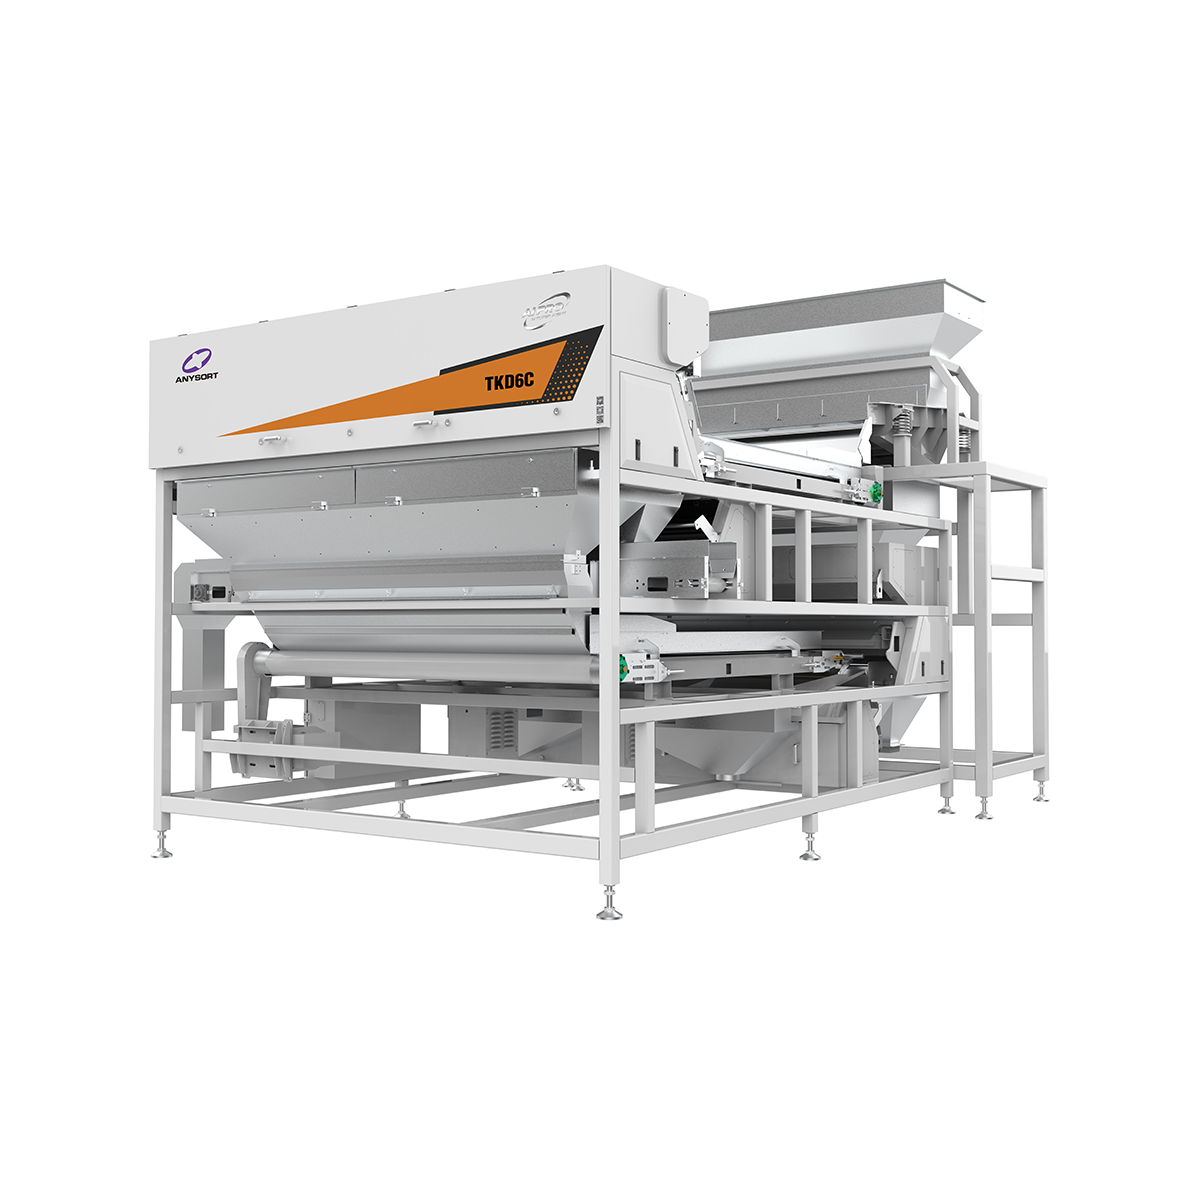
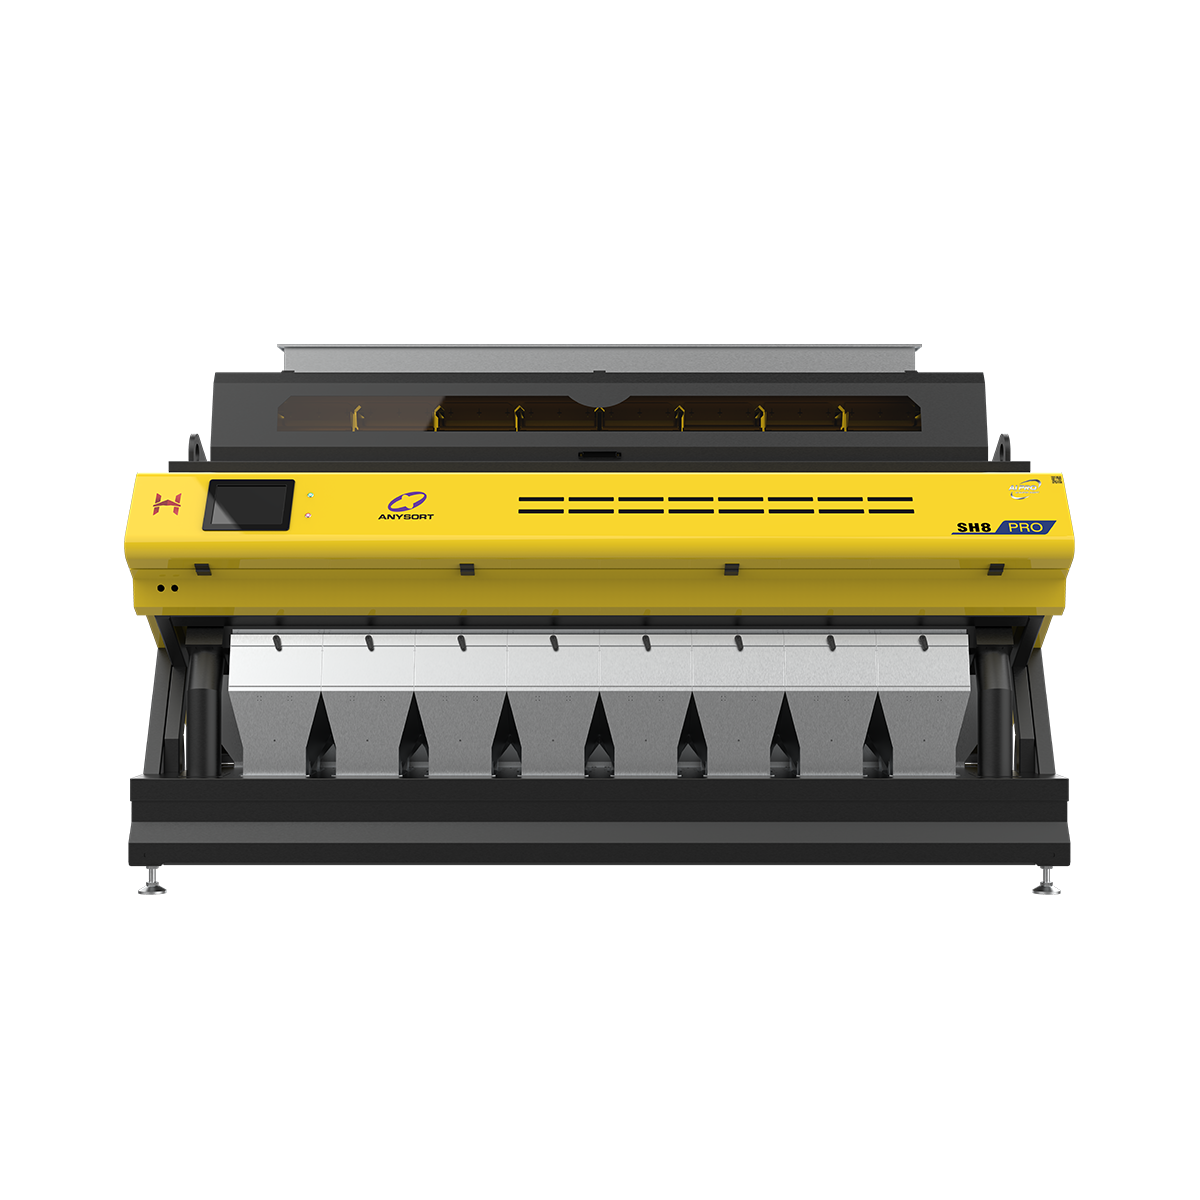
De prijs van een rijstsorteermachine vormt een aanzienlijke investering voor landbouwbedrijven die de kwaliteit van graan en de efficiëntie van de verwerking willen verbeteren. Moderne rijstsorteermachines maken gebruik van geavanceerde optische en sensorgebaseerde technologieën om onzuiverheden, beschadigde korrels en vreemde materialen te scheiden van hoogwaardige rijst. Een goed begrip van de prijsopties voor rijstsorteermachines helpt gebruikers bij het nemen van weloverwogen aankoopbeslissingen op basis van hun productiecapaciteit en budgetvereisten. Deze machines zijn uitgerust met geavanceerde detectiesystemen die verkleurde korrels, gebroken stukken en verontreinigingen met opmerkelijke precisie identificeren. De prijs van een rijstsorteermachine varieert afhankelijk van de capaciteit, het technologieniveau en aanvullende functies. Modellen met hoge capaciteit, uitgerust met kunstmatige intelligentie en multispectrale beeldvorming, hebben een hogere prijs voor rijstsorteermachines, maar bieden superieure sorteerprecisie. Belangrijke technologische kenmerken omvatten real-time analyse van korrels, geautomatiseerde uitwerpsystemen en gebruiksvriendelijke interfaces. De meeste machines verwerken tussen vijfhonderd en diverse duizend kilogram per uur, waardoor ze geschikt zijn voor verschillende operationele schaalniveaus. De prijs van een rijstsorteermachine weerspiegelt de doorvoercapaciteit en het percentage sorteerprecisie van de machine. Toepassingsgebieden omvatten commerciële rijstmolens, landbouwcoöperaties, exporteurs en voedselverwerkende installaties. Sectoren profiteren van verbeterde productkwaliteit, verminderde verspilling en versterkte marktconcurrentiekracht. De investering in de prijs van een rijstsorteermachine levert doorgaans rendement op via mogelijkheden tot premiumprijzen en verbeterde klanttevredenheid. Moderne machines verlagen de arbeidskosten terwijl ze consistente kwaliteitsnormen handhaven. Bij het beoordelen van prijsopties voor rijstsorteermachines moeten bedrijven naast de initiële aankoopkosten ook de totale bedrijfskosten, onderhoudseisen en langetermijnproductiviteitswinsten in overweging nemen.

 EN